 mizore / notes
加密货币周末的行情如今已经和尊贵的美股市场接轨,绝大部分时候是两天的划水。
那么,有没有策略可以在周末这两天获利?
答案是有的,就是期权做空波动率策略。在持有现货的基础上,每周五卖出周日到期的虚值宽跨式组合(Short Strangle),硬吃 40 小时的权利金与 Theta 时间价值衰减。
我把这个策略在 Deribit 的官方公开数据上完整回测了 4 年共 208 个周末(2022-09 至 2026-08),BTC 和 ETH 各跑一遍。这篇文章既讲收益,也讲手把手的实操细节、数学定价底座,以及每一次让卖方痛彻心扉的尾部代价。
策略是什么
简单说,就是卖波动率保险。
期权隐含波动率(IV)在多数时候系统性高于随后实际实现的波动率(RV)——买方为了防范极端行情愿意多付溢价,卖方就赚取二者之差。而周末由于传统金融市场休市、宏观重磅数据真空,加密市场的实际波动通常显著低于工作日,但期权仍按连续时间定价,为短周期做空波动率提供了天然温床。
但必须先把定性摆在桌面上:这绝对不是无风险套利。
卖方收益有顶(最多收满当周全部权利金),亏损却没有硬顶。当周末突发地缘冲突、监管利空或流动性抽干时,加密市场是全球唯一 7×24 小时开盘承接抛压的资产,单次跳空足以抹去数周乃至数月的积累。
此策略需谨慎尝试,因为它会让你的周末过得很慢。别涨了……别跌了……拜托别动了……
怎么操作:保姆级实操推演
如果你手里持有 1 个 BTC 现货,想要在实盘执行这个策略,流程非常机械:
1. 进场时机
每周五 16:00 UTC(即北京时间周五夜里 24:00),登录 Deribit 网页或 API。
2. 挑选合约
进入期权行情看板,筛选当周周日 08:00 UTC(北京时间周日下午 16:00)到期的日度合约,持仓周期正好约 40 小时。 在合约列表中寻找 BS Delta 绝对值最接近目标档位(基准取 0.35)的两条腿:
- Call 腿:寻找 Delta 最接近
+0.35的虚值看涨期权(例如当前 BTC 现价 64,000 美元,选取行权价 65,500 美元的 Call)。 - Put 腿:寻找 Delta 最接近
-0.35的虚值看跌期权(例如选取行权价 62,500 美元的 Put)。
3. 下单卖出
- 卖出 1 张选定的 Call 合约;
- 卖出 1 张选定的 Put 合约;
- 此时账户立即收到两腿权利金(假设合计约
0.011 BTC,即名义资产的 1.1% 左右)。
4. 仓位与保证金角色
- Call 腿:手中持有的 1 BTC 现货天然充当了备兑抵押品(Covered Call),即使行情大涨,现货升值也会覆盖大部分交割赔付。
- Put 腿:属于裸卖看跌期权(Naked Short Put),必须在账户内预留足够的可用保证金,防范极端暴跌行情下的强平风控。
5. 周日到期自动结算
周日 08:00 UTC,Deribit 系统会采集 07:30 ~ 08:00 UTC 的 Deribit Index 时间加权平均价(TWAP) 作为官方交割价,进行现金交割:
- 情景 A(完美划水):周末交割价落在 62,500 ~ 65,500 美元之间。两张期权均为虚值作废,净赚全部
0.011 BTC权利金,下周继续! - 情景 B(单边突破):周末交割价冲至 66,000 美元或跌至 61,000 美元。系统自动扣除实值部分的币本位赔付,当赔付小于收到的保费时依然微利,超出平衡点后产生净亏损。
数学与定价底座
回测代码中的每一笔损益,背后都有严格的定价方程。这一节把它们完整列出。
1. Black-Scholes 定价模型 (r = 0)
40 小时的持仓窗口极短,贴现与远期定价的影响在万分之一以下(Deribit 逆向期权采用远期隐含利率 ,短周期下可作为无风险利率 的极佳近似):
公式中的核心参数: 为周五 16:00 入场时的标的现货价格(USD), 为期权行权价, 为年化隐含波动率(IV), 为以年为单位的持仓期限(40 小时折算为 年), 为标准正态累积分布函数。
2. Delta 选约与风险中性行权概率
Delta 度量了期权理论价对标的价格的一阶导数:
需要严格区分的是:
- 在 Black-Scholes 框架下,看涨期权的风险中性行权概率为 ,而非 Delta 本身 (二者高度相关但存在偏置);
- 真实世界的加密资产收益分布存在显著的厚尾(Heavy Tails)与负偏态(Negative Skewness),实际被击穿进入实值的物理概率不能简单由 Delta 直接替代。35Δ 仅代表标准正态假设下的理论选约参考档位。
3. 隐含波动率 (IV) 反推
市面上能观测到的是成交价,代码通过二分法求解理论价与市价之差为零的根,反解出隐含波动率 :
4. 币本位 Payoff 与赔付摊薄效应
Deribit 期权面值以 BTC/ETH 计价,到期现金结算以币支付:
注意分母中的 :当标的大涨时,由于 BTC 单价更高,折算后的币本位赔付反而被稀释,形成了天然的向上次线性亏损。单腿卖方净损益为 。
5. 交易所费率模型与封顶机制
Deribit 设定了费率上限,深度虚值时按比例保护:
注:按 Deribit 当前官方规则,BTC/ETH Daily Options 的交割行权费(Delivery Fee)已调整为 0%;本回测沿用历史通用的 0.015% 封顶费率模型,计算口径偏保守。
回测结果看板
基于 2022-09-02 至 2026-08-21 共 208 个周末的历史全量回测结果如下:
BTC单利币本位
- 总收益
- +1.166
- +116.6% · ≈ $64,395
- 胜率
- 81.25%
- 169 / 39 周
- Sharpe
- 3.43
- 盈亏比 3.43
- 最大回撤
- −0.105
- -10.5%
- 权利金留存
- 47.1%
- 收取 2.475
- 周均收益
- +0.561%
- 手续费 0.1389
- 最佳单周
- +0.0269
- 平均盈利 +0.0097
- 最差单周
- −0.0596
- 平均亏损 −0.0123
ETH单利币本位
- 总收益
- +1.146
- +114.6% · ≈ $2,418
- 胜率
- 78.85%
- 164 / 44 周
- Sharpe
- 2.19
- 盈亏比 2.30
- 最大回撤
- −0.111
- -11.1%
- 权利金留存
- 34.3%
- 收取 3.343
- 周均收益
- +0.551%
- 手续费 0.1406
- 最佳单周
- +0.0474
- 平均盈利 +0.0124
- 最差单周
- −0.1018
- 平均亏损 −0.0201
1. 35Δ 到期损益结构
以 208 周的中位参数(入场现货 63,791 美元,Call 行权价 64,500 美元,Put 行权价 63,000 美元,两腿合计保费 0.011 BTC)计算理论到期损益:
单位 BTC,中位参数示意:每腿保费约 0.0055 BTC,行权价 63,000 / 64,500。虚线为上下盈亏平衡点。
中间平台为保费全收区间(交割价波动在 ±2.3% 以内);超出上下盈亏平衡点(62,315 美元与 65,217 美元)后开始进入亏损区。
2. 累计权益与水下回撤
单利口径下(每周固定卖 1 张合约,不累进本金),BTC 累计获利 +1.166 BTC,ETH 累计获利 +1.146 ETH:
2022-09-02 至 2026-08-21,每周五入场。BTC 单位为 BTC,ETH 单位为 ETH。
权益相对前高的跌幅,上 BTC、下 ETH。
| 标的 | 开始 | 谷底 | 收复 | 水下周数 | 深度 |
|---|---|---|---|---|---|
| BTC | 2023-01-13 | 2023-01-20 | 2023-03-24 | 10 | -10.23% |
| BTC | 2025-10-03 | 2025-10-10 | 2025-12-12 | 10 | -5.16% |
| BTC | 2024-04-12 | 2024-04-12 | 2024-05-17 | 5 | -4.65% |
| ETH | 2026-01-30 | 2026-02-13 | 2026-05-29 | 17 | -10.94% |
| ETH | 2024-04-12 | 2024-04-26 | 2024-07-26 | 15 | -10.89% |
| ETH | 2025-01-17 | 2025-01-31 | 2025-03-07 | 7 | -7.78% |
日期为周五入场日;水下周数指权益低于前高的周数。
BTC 35Δ 的最大动态回撤为 −10.5%(复利口径 −11.2%),ETH 最大回撤为 −11.1%(复利口径 −22.4%)。两次主要回撤分别发生在 2023 年初与 2026 年初的极端跳空行情。
3. 逐周盈亏
卖方策略的节奏是"多次小赢、少数大亏":208 周里 BTC 有 169 周盈利,但最差的一周(-0.0596 BTC)相当于 10.6 周的平均收益,ETH 最差的一周(-0.1018 ETH)相当于 18.5 周:
上:BTC(单位 BTC),169 周盈利 / 39 周亏损。下:ETH(单位 ETH),164 / 44。
4. 收益分布
把 208 周收益分箱,可以清晰看到绝大多数样本集中在 +0.5% ~ +1.5% 的狭窄区间,而左侧出现极少数拖尾亏损:
区间宽 0.5%,含下界不含上界,共 208 周。
十二档 Delta 全网格敏感性分析
回测同时扫描了 0.05 至 0.60 共 12 档 Delta:
| Delta | BTC | ETH |
|---|---|---|
| Δ0.05 | 4.40 | 1.18 |
| Δ0.10 | 2.60 | 1.09 |
| Δ0.15 | 2.74 | 1.85 |
| Δ0.20 | 3.11 | 1.72 |
| Δ0.25 | 3.29 | 1.86 |
| Δ0.30 | 3.48 | 2.30 |
| Δ0.35 | 3.43 | 2.19 |
| Δ0.40 | 3.57 | 2.32 |
| Δ0.45 | 3.40 | 2.23 |
| Δ0.50 | 3.40 | 2.18 |
| Δ0.55 | 3.77 | 2.31 |
| Δ0.60 | 4.14 | 2.49 |
周频收益 × √52 年化。
| Delta | BTC | ETH |
|---|---|---|
| Δ0.05 | 72.5% | 44.6% |
| Δ0.10 | 60.2% | 38.8% |
| Δ0.15 | 58.6% | 47.2% |
| Δ0.20 | 57.3% | 39.6% |
| Δ0.25 | 55.0% | 38.8% |
| Δ0.30 | 52.1% | 39.4% |
| Δ0.35 | 47.1% | 34.3% |
| Δ0.40 | 43.3% | 33.1% |
| Δ0.45 | 37.0% | 27.9% |
| Δ0.50 | 31.9% | 24.7% |
| Δ0.55 | 28.2% | 21.9% |
| Δ0.60 | 25.9% | 19.5% |
留存率 = 净损益 ÷ 收取的全部权利金。
BTC 12 档明细对照表
| Delta | 总 PnL (BTC) | 周均收益 | 胜率 | Sharpe | 最大回撤 | 保费留存率 |
|---|---|---|---|---|---|---|
| 0.05 | +0.202 | 0.10% | 97.6% | 4.40 | −0.026 | 72.5% |
| 0.10 | +0.338 | 0.16% | 96.2% | 2.60 | −0.046 | 60.2% |
| 0.15 | +0.519 | 0.25% | 93.8% | 2.74 | −0.078 | 58.6% |
| 0.20 | +0.699 | 0.34% | 91.3% | 3.11 | −0.075 | 57.3% |
| 0.25 | +0.879 | 0.42% | 86.1% | 3.29 | −0.084 | 55.0% |
| 0.30 | +1.059 | 0.51% | 84.1% | 3.48 | −0.098 | 52.1% |
| 0.35 | +1.166 | 0.56% | 81.3% | 3.43 | −0.105 | 47.1% |
| 0.40 | +1.300 | 0.62% | 80.8% | 3.57 | −0.099 | 43.3% |
| 0.45 | +1.324 | 0.64% | 78.8% | 3.40 | −0.107 | 37.0% |
| 0.50 | +1.342 | 0.65% | 81.7% | 3.40 | −0.103 | 31.9% |
| 0.55 | +1.424 | 0.68% | 79.3% | 3.77 | −0.093 | 28.2% |
| 0.60 | +1.589 | 0.76% | 80.3% | 4.14 | −0.093 | 25.9% |
ETH 12 档明细对照表
| Delta | 总 PnL (ETH) | 周均收益 | 胜率 | Sharpe | 最大回撤 | 保费留存率 |
|---|---|---|---|---|---|---|
| 0.05 | +0.162 | 0.08% | 96.6% | 1.18 | −0.045 | 44.6% |
| 0.10 | +0.280 | 0.13% | 95.2% | 1.09 | −0.073 | 38.8% |
| 0.15 | +0.541 | 0.26% | 91.8% | 1.85 | −0.074 | 47.2% |
| 0.20 | +0.645 | 0.31% | 85.1% | 1.72 | −0.092 | 39.6% |
| 0.25 | +0.806 | 0.39% | 84.1% | 1.86 | −0.106 | 38.8% |
| 0.30 | +1.053 | 0.51% | 81.7% | 2.30 | −0.095 | 39.4% |
| 0.35 | +1.146 | 0.55% | 78.8% | 2.19 | −0.111 | 34.3% |
| 0.40 | +1.292 | 0.62% | 78.8% | 2.32 | −0.113 | 33.1% |
| 0.45 | +1.319 | 0.63% | 77.4% | 2.23 | −0.121 | 27.9% |
| 0.50 | +1.360 | 0.65% | 75.5% | 2.18 | −0.129 | 24.7% |
| 0.55 | +1.432 | 0.69% | 76.4% | 2.31 | −0.123 | 21.9% |
| 0.60 | +1.460 | 0.70% | 79.3% | 2.49 | −0.126 | 19.5% |
周末效应与方差风险溢价(VRP):超额收益的真正来源
做空波动率的核心逻辑,是赚取隐含波动率(IV)与已实现波动率(RV)之间的方差风险溢价(Variance Risk Premium, VRP):
但这里有一个关键的逻辑分水岭:这个策略之所以有效,究竟是因为周末特有的低波动日历效应,还是仅仅吃到了加密市场一般的做空波动率溢价?
为了验证周末是否具有独属的超额 Edge,我们抽取了 2022-09 至 2026-08 全量样本中相同 40 小时跨度的 4 个时间窗口进行横向对照:
Fri 16:00 -> Sun 08:00(周末持仓窗口,40h)Mon 16:00 -> Wed 08:00(工作日窗口 Mon-Wed,40h)Tue 16:00 -> Thu 08:00(工作日窗口 Tue-Thu,40h)Wed 16:00 -> Fri 08:00(工作日窗口 Wed-Fri,40h)
| 窗口 | BTC 平均 RV | ETH 平均 RV |
|---|---|---|
| 周末 Fri → Sun | 27.4% | 39.1% |
| 工作日 Mon → Wed | 45.0% | 58.8% |
| 工作日 Tue → Thu | 45.3% | 58.8% |
| 工作日 Wed → Fri | 46.9% | 61.0% |
各窗口均为 16:00 UTC 起的 40 小时,样本 2022-09 至 2026-08。
40 小时窗口波动率对照数据
| 时间窗口 (40h) | BTC 平均 RV | BTC 中位 RV | BTC P90 振幅 | ETH 平均 RV | ETH 中位 RV | ETH P90 振幅 | 模拟胜率 (BTC / ETH) |
|---|---|---|---|---|---|---|---|
| 周末 (Fri 16:00 -> Sun 08:00) | 27.4% | 23.9% | 2.34% | 39.1% | 34.3% | 3.66% | 97.1% / 93.8% |
| 工作日 Mon-Wed | 45.0% | 40.3% | 5.30% | 58.8% | 53.7% | 6.65% | 86.0% / 79.2% |
| 工作日 Tue-Thu | 45.3% | 42.2% | 5.44% | 58.8% | 53.9% | 7.18% | 83.1% / 75.8% |
| 工作日 Wed-Fri | 46.9% | 41.0% | 5.43% | 61.0% | 54.3% | 8.21% | 84.5% / 74.9% |
数据给出了非常明确的答案:
- BTC 周末的平均已实现波动率比工作日系统性低了 40% 左右(27.4% vs 45.0%~46.9%);
- ETH 周末同样低了 35% 左右(39.1% vs 58.8%~61.0%);
- 在期权按照 7×24 连续时间快速消耗 Theta 的同时,实际波动率在周末出现大幅休眠。这意味着周末做空波动率的方差溢价 显著高于普通交易日,构成了该策略最坚实的结构性阿尔法底座。
盘中深水区的真实考验:维持保证金与路径压力测试
期权实盘最忌讳的盲区,是以为只要周日结算价回到安全区间就可以高枕无忧。
Deribit 采用实时逐秒维持保证金(Maintenance Margin, MM)风控体系:如果周六凌晨出现急跌插针,导致未到期期权的 Mark 价格暴涨、维持保证金超过账户净值,系统会在周六直接触发强制减仓或清算。即使周日价格完全反弹收回,仓位也早已在盘中阵亡。
我们按照交易所币本位期权风控规则,对 208 个周末进行了全量逐小时 Mark 路径压力模拟:
- 维持保证金:
- 账户净值:
- 最大盘中不利浮亏(Maximum Adverse Excursion, MAE):
横轴终盘损益,纵轴盘中最大浮亏,单位 BTC;原图标注的 10 个周末。红线是盘中比终盘多亏的部分,虚线上的点盘中没有更深的浮亏。
压力测试核心结论与收益率分母界定
- 备兑现货的安全性:在 1.0 BTC/ETH 全额备兑(Covered)结构下,208 周内未发生维持保证金击穿强平;
- 盘中浮亏显著大于到期亏损:
- BTC 35Δ 终盘最大结算亏损为
-0.0596 BTC,但盘中最大不利浮亏(MAE)达到-0.0923 BTC(放大 1.55 倍); - ETH 35Δ 终盘最大结算亏损为
-0.1018 ETH,而盘中最大不利浮亏达到-0.1517 ETH(放大 1.49 倍);
- BTC 35Δ 终盘最大结算亏损为
- 收益率分母的三种正确理解:
- 纯期权叠加层收益():以 1.0 BTC 名义本金计,208 周净赚 +1.166 BTC(单利总收益 +116.6%,年化约 29.2%);
- 现货 + 期权总收益():同时享受现货升值与权利金复利,4 年总资产增长 5.38 倍(CAGR 58.2%);
- 保证金独立资金收益率(ROE):若使用独立子账户配置 0.30 BTC 保证金卖出 1 组 Strangle,4 年 ROE 累计达 388%,年化 ROE 超过 80%(需预留应对盘中插针的充足流动性)。
参数非对称优化与样本外稳健性
在参数探索中,我们测算了 个 Call/Put Delta 独立配置网格:
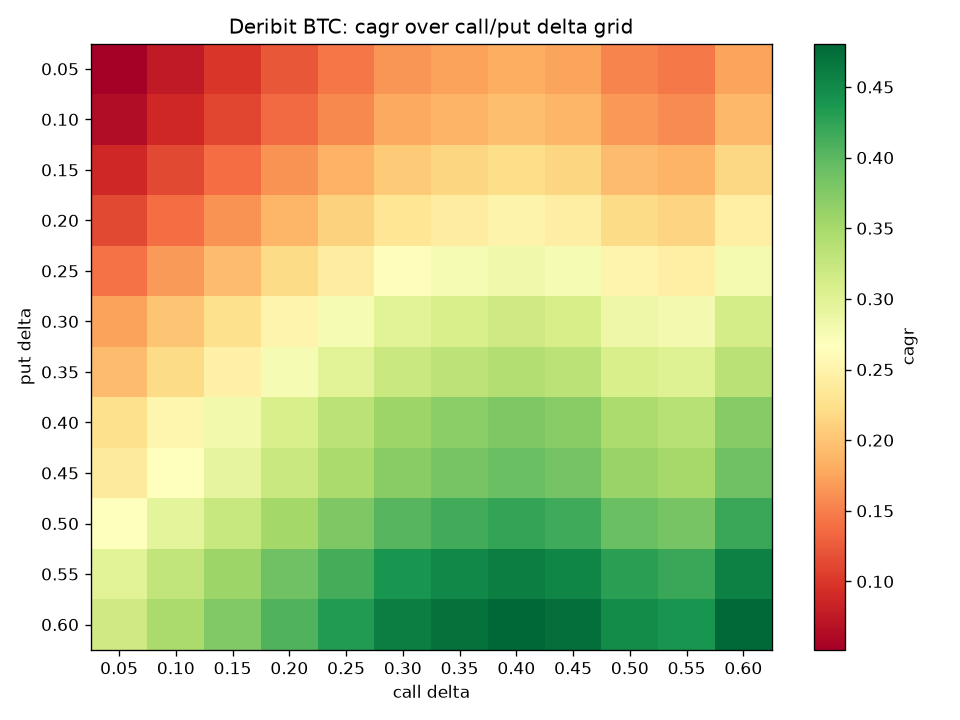
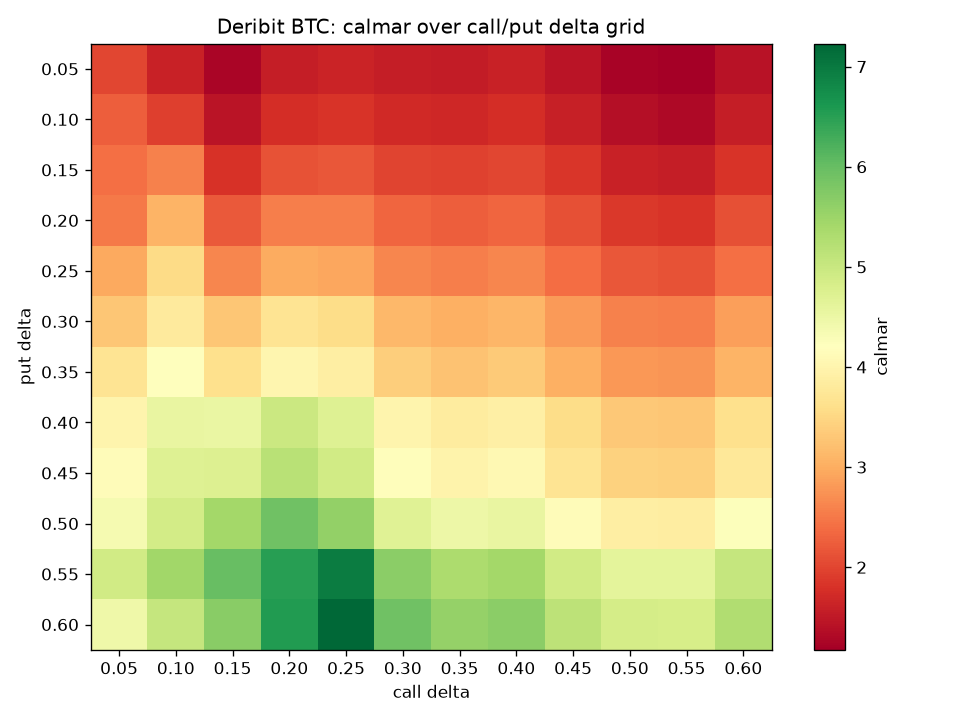
表面上看,BTC 样本内 Calmar 最优组合出现在 Call 0.25Δ / Put 0.60Δ(CAGR 43.3%,Calmar 7.23);ETH 出现在 Call 0.40Δ / Put 0.55Δ(CAGR 47.5%,Calmar 4.27)。
但在将策略推向实盘前,必须穿透这一结果背后的数学与经济学本质:
1. 0.60 Put 已实质进入实值(ITM)
在标准期权定价体系中, 的看跌期权已经处于实值(ITM)区间。 卖出 0.60 Put + 卖出 0.25 Call 的双腿行权价发生交叉,策略结构已经从远虚值 Short Strangle 演变为带有强方向偏置的 Short Guts / 多头风险逆转(Bullish Risk Reversal)。
2. 收益来源中的多头 Beta 漂移
对组合 Delta 与现货收益率进行线性回归分解():
- 卖 0.25 Call()+ 卖 0.60 Put()使期权叠加层产生了 净多头 Delta;
- 加上 1.0 现货底仓,总资产组合的实际 Delta 高达 ;
- 回归表明:30Δ 对称配置的 (纯年化阿尔法 25.8%);而 25C/60P 的 (暴增 8 倍)。
这说明 0.25C/0.60P 表现突出,很大一部分来自于在过去 4 年加密大牛市(BTC 上涨 153%)中吃到了 1.35 倍杠杆顺势做多 Beta 的红利,而非纯粹的做空波动率能力。
3. 黑天鹅剔除测试与 Walk-Forward 样本外验证
- Leave-One-Tail-Out(剔除极端事件):Calmar 比率的分母完全由个位数几个黑天鹅决定。当我们剔除
2023-01暴力逼空周后,BTC 最优点跳跃至 0.60C / 0.60P,说明单点最优点对极端事件极为敏感; - Walk-Forward 纯样本外(OOS, 104 周)滚动测试:前 104 周样本内训练,后 104 周进行纯样本外滚动验证。BTC 纯样本外仍录得 CAGR 25.9%,Sharpe 2.82,胜率 78.8%;ETH 录得 CAGR 36.5%,Sharpe 2.18;
- 实盘基准建议:若追求纯净的 Delta-neutral 卖波动,25Δ ~ 30Δ 对称虚值 (OTM) 是无论在理论纯粹性、方向中性度还是抗周期能力上都最稳健的标准 Baseline。
历史四大亏损类型复盘与实操风控三板斧
做空波动率是经典的“平时捡硬币,偶尔挨核弹”策略。复盘 208 周里的所有亏损案例,可系统性归纳为四大典型亏损形态:
1. 单边暴跌击穿 Put(Downside Tail Crash)
- 机理:周末突发地缘利空或流动性抽干,现货单边暴跌 8%~15%,击穿 Put 行权价。币本位负向 Gamma 爆发导致交割赔付剧增,同时持有的现货资产同步大幅贬值。
- 代表案例:
2024-04-12中东地缘冲突突发空袭,现货周六暴跌 -8.4%,BTC 单周亏损-0.0382 BTC,ETH 亏损-0.0594 ETH;2026-01-30日本国债闪崩与关税冲击,ETH 重挫 -11.3%,录得单周-0.1018 ETH历史最大亏损。
2. 周末突发暴涨击穿 Call(Upside Short Squeeze)
- 机理:周末空头聚集时突发利好,现货单边跳空暴涨 10%~15%,Call 腿深度进入实值。虽然现货 USD 价值增加,但期权叠加层产生较大币本位账面亏损。
- 代表案例:
2023-01-13/01-20熊市底部连环暴力轧空,现货两周暴拉 35%,BTC 录得单周-0.0596 BTC亏损;2024-11-08特朗普胜选周末狂暴轧空,ETH 暴涨 +13.5%,产生-0.0488 ETH回撤。
3. 盘中剧烈双向洗盘与强平风险(Intraday Path / Margin Breach)
- 机理:周六凌晨极速下插针随后回弹。终盘交割虽小亏或盈利,但盘中未到期期权 Mark 价格瞬间飙升,若未备足维持保证金将被交易所强制平仓在最低点。
- 代表案例:
2024-08-02日元套息交易拆仓潮,BTC 盘中浮亏一度达到-0.0412 BTC,周日虽收窄至-0.0125 BTC,但盘中承受了巨大的流动性压力。
4. 波动率骤升带来的 Vega 冲击(Vega Explosion)
- 机理:行情突发剧烈异动导致周末短期 IV 从 45% 瞬间飙升至 90% 以上。即使现货尚未触碰行权价,虚值期权理论价仍暴涨数倍,浮亏急剧扩大并锁死可用保证金。
- 代表案例:
2025-10-10贸易关税风波全网巨额爆仓日,短期 IV 翻倍,BTC 产生-0.0477 BTC回撤。
实操风控三板斧
要将这套策略安全地运行在实盘中,必须在执行端建立三道防御防线:
- 动态压力测试门禁(Stress-Loss Gate):每周五开仓前模拟测算 极端跳空情形下的最大亏损。若单周最坏亏损超出账户承受上限,强制将选约 Delta 从 30Δ 外推至 15Δ~20Δ 远虚值;
- 动态止损与对冲红线:当单腿浮亏达到开仓收取权利金的 3 倍,或单腿绝对 Delta 突破 0.70 时,立即触发市价平仓,或在永续合约开立反向头寸完成 Delta 中性对冲;
- 维持保证金 30% 安全红线:全账户维持保证金(MM)占用率严禁超过总权益的 30%,保留至少 3 倍以上的流动性缓冲垫,杜绝盘中插针引发的意外强平。
局限性与实盘精密细节
在实盘交易前,还需注意以下 6 个关键的客观边界:
- 交割价 TWAP 口径:Deribit 官方交割价为 07:30~08:00 UTC 的 Deribit Index 时间加权平均价(TWAP),与普通现货即时价存在细微基差;
- 买卖点差与滑点:回测取成交价,实盘以 Bid 卖出通常会产生 5%~10% 的权利金磨损;
- 远虚值流动性幻觉:5Δ 等远虚值期权盘口极薄,历史回测中有超过 50% 的报价来自回退,实盘应以 20Δ~35Δ 活跃区间为主;
- 保证金机会成本:裸卖 Put 占用的保证金存在无风险利息或质押收益的机会成本;
- 波动率中枢迁移:过去 4 年处于加密整体高波动周期,若未来进入长周期低波动阶段,收取的权利金厚度将相应收缩;
- 周日结算对周一尾部的截断:如 2024-08 日元套息平仓,主跌段实际发生在周一早晨。本策略只度量周五至周日 40 小时窗口内的风险。
复现与开源代码
完整回测工程、独立数据下载器、量化进阶实验与教学 Notebook 已全部开源,支持在 Google Colab 中一键端到端运行:
- GitHub 项目地址:tasks/0001-weekend-strangle
- 数据已内置自动缓存下载机制。
# 本地复现命令
git clone https://github.com/mizorewww/backtest.git
cd backtest
uv sync
cd tasks/0001-weekend-strangle
uv run download_data.py       # 缺数据时从 Deribit 自动下载
uv run backtest.py            # 12 档 delta × BTC/ETH 网格回测
uv run optimize.py            # 复利 + 非对称网格优化
uv run advanced_analysis.py    # 运行全套进阶量化检验 (VRP对照、盘中强平、OOS、稳定性)
uv run make_report.py # 生成自包含 HTML 报告免责声明:本文所有数据均为历史样本内统计与量化教学演示,不构成任何投资建议。